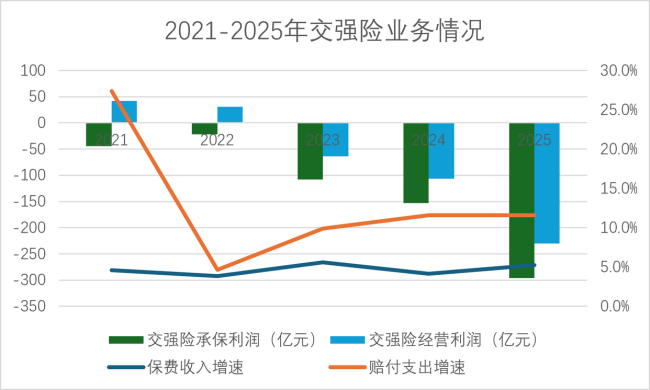
2025年,交强险经营亏损达230亿元。这是金融监管总局发布的2025年度交强险业务情况公告中的数据。从2020年车险综合改革算起,交强险的经营亏损已连续三年扩大。
交强险保障民生的作用毋庸置疑。但亏损规模的不断走高,也让部分投保人开始担心自己的交强险会不会涨价。多名保险公司人士和业内专家表示,交强险基础费率调整需履行严格的法定程序,短期内全国统调基础费率的概率极低,短期亏损不会转嫁给消费者。
交强险全称“机动车交通事故责任强制保险”,是由保险公司对被保险机动车发生道路交通事故造成受害人的人身伤亡、财产损失,在责任限额内予以赔偿的强制性责任保险。自2006年7月开办以来,已成为目前涉及面最广、关注度最高的保险业务之一。
2025年,交强险覆盖面与保障水平继续提升:参保机动车达3.86亿辆,其中汽车3.47亿辆,同比分别增长3.8%和3.9%;当年保障金额76.8万亿元,同比增长3.4%。与此同时,车均保费762.1元,同比微降0.1%,车主负担保持平稳。
赔付端的增速明显快于保费端。数据显示,2025年交强险保费收入2852亿元,同比增长5.2%;而赔付支出2524亿元,同比增长11.6%,较保费收入增速高出6.4个百分点。这使得2025年交强险呈现296亿元的承保亏损。在分摊了66亿元的投资收益后,最终经营亏损为230亿元。
2020年9月,作为车险综合费改的一部分,交强险责任限额从12.2万元提高到20万元,费率浮动系数上限30%保持不变,浮动下限由-30%扩大到-50%,对未发生赔付消费者的费率优惠幅度加大。如将时间拉长至费改之后五年,交强险承保亏损整体呈现扩大的趋势,从2021年的亏损44亿元扩大至2025年的296亿元,五年间增长5.7倍。分摊投资收益后,2021年、2022年实现税前经营利润42亿元、31亿元;但从2023年起转为经营亏损64.1亿元,此后连续扩大。
头部公司的报表显示,2025年交强险业务全部处于经营亏损状态。人保财险年末累计经营利润从2024年的81亿元,转为2025年亏损23.14亿元;平安产险经营亏损从2024年的16.5亿元扩大至2025年的34.04亿元;太保产险则从2024年经营盈利2.36亿元,转为2025年亏损13.79亿元。不过,家庭用车交强险业务仍实现经营盈利。
国寿财险总裁助理余飞介绍,2025年交强险赔付成本持续上涨,是多重客观因素叠加的结果。具体来说,机动车使用强度持续提高,交强险立案件数同比增长7.3%;人伤保障程度同步提升,死亡伤残赔偿统一按城镇居民人均可支配收入来计算;医疗费用结构性上涨,医疗技术进步、耗材及检查费用增加;新能源汽车占比快速上升,出险频率高、维修成本高;理赔服务持续优化,先行赔付、警保联动快处快赔覆盖面扩大。
对外经济贸易大学创新与风险管理研究中心副主任龙格表示,赔付增速快于保费增速是结构性、趋势性的。这说明交强险把该赔的钱赔出去了,把该兜的底兜住了。
从头部公司交强险精算报告的判断来看,2026年的交强险赔付压力仍不轻松。人保财险预计,2026年交强险保单赔付率将继续上升,主要来自新能源车占比继续提升和赔偿标准随着收入与物价水平持续上涨的压力。平安产险也预计2026年交强险赔付成本同比小幅上涨。
对消费者而言,交强险连年亏损带来的最实际的问题是:保费会不会涨价?多名受访保险公司人士和业内专家均认为,短期交强险基础费率向上调整的概率非常小。交强险实行政府审批的“不盈利不亏损”定价机制,采用全国统一的基础费率和条款。实际保费由基准价乘以与出险记录挂钩的浮动系数确定,安全驾驶可享下浮优惠。交强险的基础费率调整需经监管审批,保险公司无权自主涨价,其调整须履行严格法定程序。
人保财险表示将进一步加强车险精细化管理,加大降本增效力度,努力减少外部因素对赔付成本上升带来的影响。从险企角度而言,针对交强险的连年经营亏损,主要通过规范竞争、压降费用及提升理赔效率来降本增效。针对新能源车险,则可通过与车企协同优化维修成本等方式来降低赔付成本,同时利用投资收益部分弥补亏损。
业内人士分析认为,消费者一般会在同一家保险公司投保交强险及商业车险。算上商业车险后,车险业务整体保持盈利,监管推动费率调整的动力并不强。具体到个人的交强险费率,在基础费率之上,可能会因为有责交通事故或酒驾等严重违法事项造成保费上涨。
正好配资提示:文章来自网络,不代表本站观点。